ภาษีหัก ณ ที่จ่าย (Withholding Tax) คือภาษีเงินได้ที่กฎหมายกำหนดให้ผู้จ่ายเงินมีหน้าที่หักไว้บางส่วนก่อนจ่ายค่าตอบแทนให้แก่ผู้รับเงิน เพื่อนำส่งให้กรมสรรพากรแทนผู้รับเงิน โดยผู้รับเงินสามารถนำยอดภาษีที่ถูกหักไว้ไปใช้เป็นเครดิตหักออกจากภาษีเงินได้ประจำปีได้ บทความนี้สรุปสาระสำคัญ อัตราภาษีที่ใช้งานบ่อยในธุรกิจ การเลือกใช้แบบแสดงรายการ กำหนดเวลายื่นแบบ และข้อควรระวังสำหรับผู้ประกอบการ
ข้อควรทราบด้านหลักเกณฑ์: ข้อมูลในบทความนี้เป็นการสรุปภาพรวมเพื่อความเข้าใจ ณ เดือนพฤศจิกายน 2569 อัตราภาษี เงื่อนไข และกำหนดเวลายื่นแบบอาจมีการเปลี่ยนแปลงตามประกาศกฎหมาย ก่อนหักภาษีหรือยื่นแบบจริงควรตรวจสอบข้อมูลล่าสุดกับกรมสรรพากร หรือปรึกษานักบัญชีประจำกิจการ
ผู้ใดมีหน้าที่หักภาษี ณ ที่จ่าย
โดยหลักทั่วไป นิติบุคคล อาทิ บริษัทจำกัดและห้างหุ้นส่วนนิติบุคคล เมื่อจ่ายเงินได้พึงประเมินตามประเภทและเกณฑ์มูลค่าที่กฎหมายกำหนด (โดยทั่วไปตั้งแต่ 1,000 บาทขึ้นไป หรือเป็นไปตามสัญญาให้บริการต่อเนื่อง) ให้แก่บุคคลธรรมดาหรือนิติบุคคล ย่อมมีหน้าที่ต้องคำนวณหักภาษี ณ ที่จ่าย ออกหนังสือรับรองการหักภาษี ณ ที่จ่ายให้แก่ผู้รับเงิน และนำส่งภาษีต่อกรมสรรพากรภายในระยะเวลาที่กำหนด
อัตราภาษีหัก ณ ที่จ่ายที่ใช้งานบ่อยในธุรกิจ
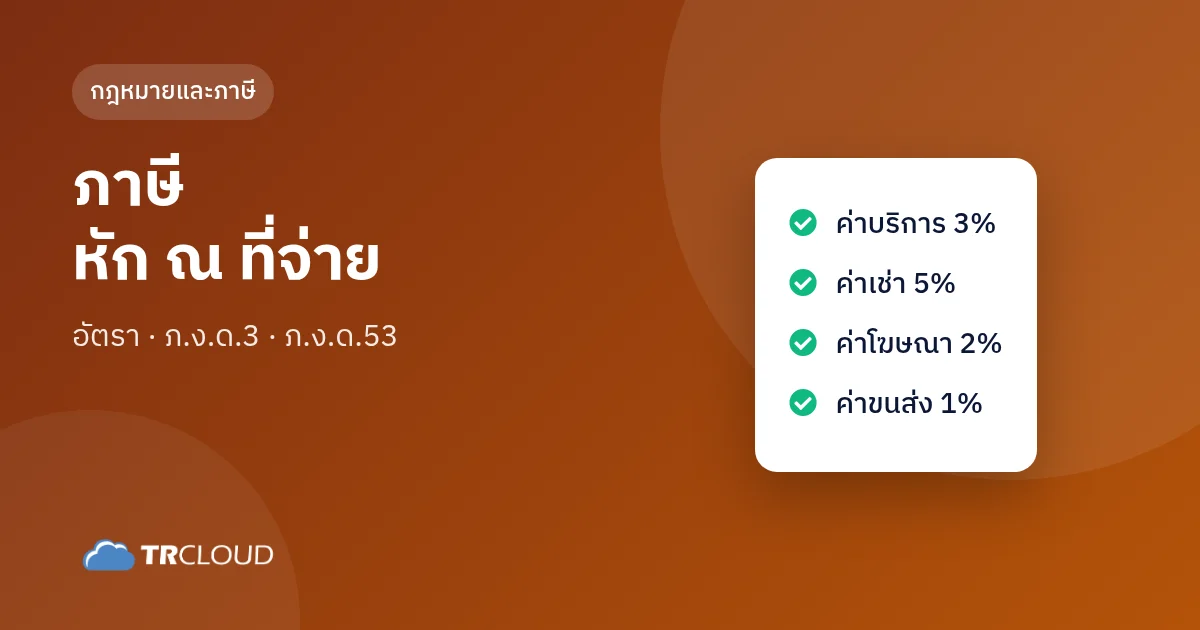
อัตราการหักภาษี ณ ที่จ่ายจะแตกต่างกันไปตามประเภทของเงินได้ โดยรายการที่ธุรกิจทั่วไปพบอยู่เป็นประจำมีรายละเอียดดังตารางต่อไปนี้
| ประเภทเงินได้ | อัตราภาษีหัก ณ ที่จ่ายที่ใช้บ่อย |
|---|---|
| ค่าบริการ / ค่าจ้างทำของ / ค่าวิชาชีพอิสระ | ร้อยละ 3 |
| ค่าเช่าทรัพย์สิน (เช่น สำนักงาน คลังสินค้า หรืออุปกรณ์) | ร้อยละ 5 |
| ค่าโฆษณา | ร้อยละ 2 |
| ค่าขนส่ง (ไม่รวมการขนส่งสาธารณะ) | ร้อยละ 1 |
ทั้งนี้ อัตราภาษีที่แท้จริงขึ้นอยู่กับประเภทของเงินได้ สถานะของผู้รับเงิน และเงื่อนไขเฉพาะของแต่ละกรณี (รวมถึงมาตรการลดอัตราสำหรับระบบ e-Withholding Tax ตามประกาศกรมสรรพากรในแต่ละช่วงเวลา) จึงควรตรวจสอบอัตราที่ถูกต้องก่อนดำเนินการหักภาษีทุกครั้ง
ความแตกต่างระหว่างแบบ ภ.ง.ด.3 และ ภ.ง.ด.53
การเลือกแบบแสดงรายการเพื่อนำส่งภาษีหัก ณ ที่จ่าย พิจารณาจากสถานะทางกฎหมายของผู้รับเงินเป็นหลัก ดังนี้
| แบบแสดงรายการ | ใช้เมื่อจ่ายเงินให้แก่ |
|---|---|
| ภ.ง.ด.3 | ผู้รับเงินที่เป็นบุคคลธรรมดา (รวมถึงคณะบุคคลหรือห้างหุ้นส่วนสามัญที่มิใช่นิติบุคคล) |
| ภ.ง.ด.53 | ผู้รับเงินที่เป็นนิติบุคคล (เช่น บริษัทจำกัด หรือห้างหุ้นส่วนนิติบุคคล) |
กำหนดเวลายื่นแบบและนำส่งภาษีหัก ณ ที่จ่าย
ผู้จ่ายเงินมีหน้าที่ยื่นแบบแสดงรายการและนำส่งภาษีที่หักไว้ภายในวันที่ 7 ของเดือนถัดไป นับจากเดือนที่มีการจ่ายเงิน กรณีดำเนินการยื่นแบบผ่านระบบอินเทอร์เน็ตจะได้รับสิทธิขยายกำหนดเวลาตามประกาศของกรมสรรพากร และหากวันครบกำหนดตรงกับวันหยุดราชการ ให้เลื่อนไปเป็นวันทำการถัดไป
หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ)
ทุกครั้งที่มีการหักภาษี ณ ที่จ่าย ผู้จ่ายเงินต้องจัดทำและส่งมอบหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ให้แก่ผู้รับเงินตามกำหนดเวลา เพื่อให้ผู้รับเงินนำไปใช้เป็นหลักฐานเครดิตภาษีในการยื่นภาษีเงินได้ประจำปี (ทั้งภาษีเงินได้บุคคลธรรมดาและภาษีเงินได้นิติบุคคล) พร้อมทั้งเก็บรักษาสำเนาไว้เป็นหลักฐานประกอบการบันทึกบัญชีและการตรวจสอบย้อนหลัง
ข้อผิดพลาดที่พบบ่อยในการหักภาษี ณ ที่จ่าย
ฝ่ายบัญชีและผู้ประกอบการควรระมัดระวังข้อผิดพลาดที่เกิดขึ้นบ่อย 4 ประการ ดังต่อไปนี้
- จำแนกประเภทเงินได้คลาดเคลื่อน: ส่งผลให้คำนวณหักภาษีผิดอัตรา เช่น ไม่สามารถจำแนกระหว่างการซื้อสินค้าทั่วไป (ซึ่งไม่ต้องหักภาษี) กับการจ้างทำของ (ซึ่งต้องหักร้อยละ 3)
- เลือกใช้แบบแสดงรายการผิดประเภท: นำรายการจ่ายให้แก่นิติบุคคลไปยื่นในแบบ ภ.ง.ด.3 หรือนำรายการจ่ายให้แก่บุคคลธรรมดาไปยื่นในแบบ ภ.ง.ด.53
- ยอดตัวเลขระหว่างแบบยื่นกับหนังสือรับรองไม่ตรงกัน: ยอดภาษีที่ระบุในแบบ ภ.ง.ด.3 หรือ ภ.ง.ด.53 คลาดเคลื่อนจากยอดที่ปรากฏบนหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ที่ส่งมอบให้แก่คู่ค้า
- ยื่นแบบและนำส่งภาษีเกินกำหนดเวลา: ทำให้กิจการต้องรับภาระเงินเพิ่มและค่าปรับตามประมวลรัษฎากรโดยไม่จำเป็น
จัดการภาษีหัก ณ ที่จ่ายอย่างเป็นระบบด้วยโปรแกรมบัญชี TRCLOUD
การใช้งานโปรแกรมบัญชี TRCLOUD ช่วยลดความคลาดเคลื่อนในการคำนวณและจัดเตรียมเอกสารภาษีหัก ณ ที่จ่ายได้อย่างครบถ้วน
- บันทึกภาษีหัก ณ ที่จ่ายพร้อมลงบัญชีอัตโนมัติ: รองรับการบันทึกทั้งฝั่งจ่ายชำระเงิน (ภาษีหัก ณ ที่จ่ายค้างนำส่ง) และฝั่งรับชำระเงิน (ภาษีถูกหัก ณ ที่จ่าย) พร้อมผูกเข้าสมุดบัญชีแยกประเภททันที
- จัดพิมพ์หนังสือรับรอง 50 ทวิ และรายงานยื่นแบบ: ออกหนังสือรับรองการหักภาษี ณ ที่จ่ายและเรียกรายงานประกอบการยื่นแบบ ภ.ง.ด.3 และ ภ.ง.ด.53 จากข้อมูลชุดเดียวกัน ทำให้ยอดตัวเลขตรงกันเสมอ
- ตรวจทานความถูกต้องด้วย AI: ใช้งาน AI บัญชี เพื่อช่วยตรวจสอบรายการหักภาษี ณ ที่จ่ายประจำเดือนก่อนดำเนินการยื่นแบบต่อกรมสรรพากร
คำถามที่พบบ่อยเกี่ยวกับภาษีหัก ณ ที่จ่าย (FAQ)
การคำนวณภาษีหัก ณ ที่จ่าย ต้องคำนวณจากยอดก่อน VAT หรือยอดรวม VAT
ต้องคำนวณจากมูลค่าสินค้าหรือบริการก่อนรวมภาษีมูลค่าเพิ่ม (VAT) เสมอ เพื่อมิให้เกิดการคำนวณภาษีซ้ำซ้อนบนยอดภาษีมูลค่าเพิ่ม
การซื้อสินค้าทั่วไปจำเป็นต้องหักภาษี ณ ที่จ่ายหรือไม่
การซื้อขายสินค้าตามปกติไม่ต้องหักภาษี ณ ที่จ่าย อย่างไรก็ตาม หากมีลักษณะเป็นการว่าจ้างผลิตตามแบบหรือจ้างทำของ จะเข้าข่ายค่าจ้างทำของซึ่งต้องหักภาษี ณ ที่จ่ายในอัตราร้อยละ 3
กรณีผู้จ่ายเงินตกลงออกภาษีหัก ณ ที่จ่ายแทนให้ผู้รับเงิน สามารถดำเนินการได้หรือไม่
สามารถดำเนินการได้ตามข้อตกลงระหว่างคู่ค้า แต่จำเป็นต้องคำนวณฐานภาษีและจำนวนภาษีให้ถูกต้องตามวิธีคำนวณภาษีออกแทนตามหลักเกณฑ์ของกรมสรรพากร เพื่อให้จำนวนภาษีที่นำส่งครบถ้วนตามกฎหมาย
ศึกษาบทความด้านภาษีที่เกี่ยวข้องเพิ่มเติม: ภาษีมูลค่าเพิ่ม (VAT) และการยื่น ภ.พ.30 · ภาษีเงินได้นิติบุคคล SME และกำหนดยื่น ภ.ง.ด.50 / ภ.ง.ด.51 · ใบกำกับภาษีเต็มรูป กับ ใบกำกับภาษีอย่างย่อ