บริษัทจำกัดและห้างหุ้นส่วนนิติบุคคลที่จัดตั้งขึ้นตามกฎหมายไทยมีหน้าที่เสียภาษีเงินได้นิติบุคคลจากฐานกำไรสุทธิในแต่ละรอบระยะเวลาบัญชี โดยอัตราภาษีทั่วไปอยู่ที่ร้อยละ 20 อย่างไรก็ตาม หากกิจการเข้าเงื่อนไขวิสาหกิจขนาดกลางและขนาดย่อม (SME) จะได้รับสิทธิใช้อัตราภาษีแบบขั้นบันไดซึ่งช่วยลดภาระภาษีได้อย่างมีนัยสำคัญ บทความนี้สรุปเงื่อนไขคุณสมบัติ อัตราภาษี ตัวอย่างการคำนวณ กำหนดการยื่นแบบ และรายการที่ควรจัดเตรียมก่อนปิดงบประจำปี
ข้อควรทราบด้านหลักเกณฑ์: ข้อมูลในบทความนี้เป็นการสรุปภาพรวมเพื่อความเข้าใจ ณ เดือนพฤศจิกายน 2569 อัตราภาษี เงื่อนไขคุณสมบัติ และกำหนดเวลายื่นแบบอาจมีการเปลี่ยนแปลงตามประกาศกฎหมาย ก่อนคำนวณภาษีหรือยื่นแบบจริงควรตรวจสอบข้อมูลล่าสุดกับกรมสรรพากร หรือปรึกษานักบัญชีประจำกิจการ
เงื่อนไขและอัตราภาษีเงินได้นิติบุคคลสำหรับกิจการ SME
กิจการที่จะได้รับสิทธิใช้อัตราภาษีเงินได้นิติบุคคลสำหรับ SME จำเป็นต้องมีคุณสมบัติครบถ้วนทั้งสองประการ ดังนี้
- มีทุนจดทะเบียนที่ชำระแล้วในวันสุดท้ายของรอบระยะเวลาบัญชีไม่เกิน 5 ล้านบาท
- มีรายได้จากการขายสินค้าและการให้บริการในรอบระยะเวลาบัญชีไม่เกิน 30 ล้านบาท
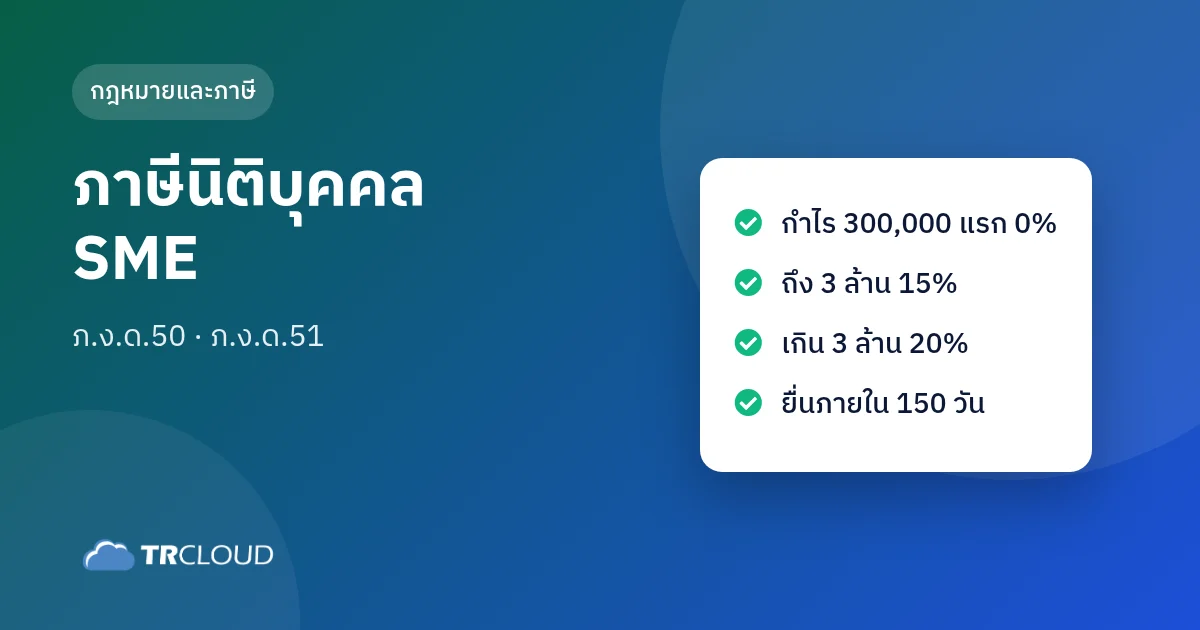
เมื่อกิจการเข้าเงื่อนไขทั้งสองประการข้างต้น สามารถคำนวณภาษีเงินได้นิติบุคคลตามอัตราแบบขั้นบันได ดังตารางต่อไปนี้
| ช่วงกำไรสุทธิทางภาษี | อัตราภาษีเงินได้นิติบุคคล |
|---|---|
| ไม่เกิน 300,000 บาท | ได้รับยกเว้นภาษี (0%) |
| ส่วนที่เกิน 300,000 บาท แต่ไม่เกิน 3,000,000 บาท | ร้อยละ 15 |
| ส่วนที่เกิน 3,000,000 บาทขึ้นไป | ร้อยละ 20 |
ทั้งนี้ หากกิจการขาดคุณสมบัติข้อใดข้อหนึ่งในรอบระยะเวลาบัญชีใด กิจการจะต้องคำนวณภาษีเงินได้นิติบุคคลในอัตราปกติร้อยละ 20 ของกำไรสุทธิตั้งแต่บาทแรก
ตัวอย่างการคำนวณภาษีเงินได้นิติบุคคล SME เปรียบเทียบกับกิจการทั่วไป
สมมติว่าบริษัทจำกัดแห่งหนึ่งเข้าเงื่อนไข SME และมีกำไรสุทธิทางภาษีประจำปีจำนวน 1,000,000 บาท การคำนวณภาษีจะเป็นดังนี้
- กำไรสุทธิ 300,000 บาทแรก: ได้รับยกเว้นภาษี = 0 บาท
- กำไรสุทธิส่วนที่เหลือ 700,000 บาท (คำนวณในอัตราร้อยละ 15): 700,000 × 15% = 105,000 บาท
- รวมภาษีเงินได้นิติบุคคลที่ต้องชำระทั้งสิ้น 105,000 บาท (หากเป็นกิจการทั่วไปที่ต้องเสียในอัตราร้อยละ 20 จะต้องชำระ 1,000,000 × 20% = 200,000 บาท หรือประหยัดภาษีได้ 95,000 บาท)
กำหนดการยื่นแบบ ภ.ง.ด.51 และ ภ.ง.ด.50
นิติบุคคลมีหน้าที่ยื่นแบบแสดงรายการภาษีเงินได้นิติบุคคลปีละ 2 ครั้ง ได้แก่ ภาษีครึ่งรอบระยะเวลาบัญชี และภาษีสิ้นรอบระยะเวลาบัญชี โดยมีรายละเอียดดังนี้
| แบบแสดงรายการ | วัตถุประสงค์การใช้งาน | กำหนดเวลายื่นแบบโดยทั่วไป |
|---|---|---|
| ภ.ง.ด.51 | ยื่นแสดงประมาณการกำไรสุทธิและชำระภาษีครึ่งรอบระยะเวลาบัญชี | ภายใน 2 เดือน นับแต่วันสุดท้ายของรอบระยะเวลา 6 เดือนแรกของรอบระยะเวลาบัญชี |
| ภ.ง.ด.50 | ยื่นแสดงรายการและชำระภาษีเงินได้นิติบุคคลประจำปีทั้งรอบระยะเวลาบัญชี | ภายใน 150 วัน นับแต่วันสุดท้ายของรอบระยะเวลาบัญชี |
ภาษีที่ได้ชำระไว้ล่วงหน้าตามแบบ ภ.ง.ด.51 และภาษีที่ถูกหัก ณ ที่จ่ายระหว่างปี สามารถนำมาใช้เป็นเครดิตหักออกจากภาษีที่ต้องชำระตามแบบ ภ.ง.ด.50 ได้ นอกจากนี้ กรณีดำเนินการยื่นแบบผ่านระบบอินเทอร์เน็ตอาจได้รับสิทธิขยายกำหนดเวลาตามประกาศของกรมสรรพากร
ข้อควรระวังในการยื่นแบบ ภ.ง.ด.51: กิจการควรประมาณการกำไรสุทธิครึ่งปีอย่างใกล้เคียงความเป็นจริง เนื่องจากหากประมาณการกำไรสุทธิขาดไปเกินกว่าร้อยละ 25 ของกำไรสุทธิจริงเมื่อสิ้นปีโดยไม่มีเหตุอันสมควร อาจมีภาระต้องเสียเงินเพิ่มตามที่ประมวลรัษฎากรกำหนด
รายการที่ต้องจัดเตรียมก่อนยื่นแบบ ภ.ง.ด.50
เพื่อให้การปิดงบประจำปีและการยื่นภาษีเงินได้นิติบุคคลเป็นไปอย่างถูกต้องครบถ้วน กิจการควรจัดเตรียมเอกสารและข้อมูลสำคัญดังต่อไปนี้
- งบการเงินที่ผ่านการตรวจสอบและรับรอง: งบแสดงฐานะการเงิน งบกำไรขาดทุน และหมายเหตุประกอบงบการเงินที่ผู้สอบบัญชีรับอนุญาตตรวจสอบเรียบร้อยแล้ว
- รายการปรับปรุงกำไรทางบัญชีเป็นกำไรทางภาษี: การบวกกลับรายจ่ายต้องห้ามตามประมวลรัษฎากร (มาตรา 65 ตรี) เช่น ค่ารับรองส่วนเกินเกณฑ์ หรือรายจ่ายที่ไม่มีหลักฐานพิสูจน์ผู้รับ รวมถึงการปรับปรุงสิทธิประโยชน์ทางภาษีต่าง ๆ
- หลักฐานเครดิตภาษีประจำปี: หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ที่ได้รับจากคู่ค้าทั้งหมดตลอดปี และใบเสร็จรับเงินการชำระภาษีตามแบบ ภ.ง.ด.51
เตรียมความพร้อมปิดงบและยื่นภาษีนิติบุคคลด้วยโปรแกรมบัญชี TRCLOUD
การวางระบบบันทึกบัญชีอย่างต่อเนื่องตลอดทั้งปีด้วยโปรแกรมบัญชี TRCLOUD ช่วยให้กิจการลดความยุ่งยากในช่วงปิดงบและวางแผนภาษีได้อย่างมีประสิทธิภาพ
- บันทึกบัญชีครบวงจรในระบบเดียว: เรียกดูงบกำไรขาดทุน งบแสดงฐานะการเงิน (งบดุล) และงบทดลองได้อย่างรวดเร็วโดยไม่ต้องรวบรวมข้อมูลซ้ำซ้อน
- ติดตามผลประกอบการระหว่างปี: ตรวจสอบกำไรสุทธิรายเดือนและรายไตรมาส เพื่อช่วยประมาณการภาษีครึ่งปี (ภ.ง.ด.51) ได้อย่างแม่นยำ
- รวบรวมภาษีถูกหัก ณ ที่จ่ายอย่างเป็นระบบ: บันทึกและสรุปรายการภาษีถูกหัก ณ ที่จ่ายจากเอกสารรับชำระเงินเพื่อใช้เป็นหลักฐานเครดิตภาษีปลายปี
- ตรวจสอบความผิดปกติด้วย AI: ใช้งาน AI บัญชี เพื่อช่วยสรุปตัวเลขทางการเงินและตรวจทานรายการที่อาจคลาดเคลื่อนก่อนดำเนินการปิดงบประจำปี
คำถามที่พบบ่อยเกี่ยวกับภาษีเงินได้นิติบุคคล SME (FAQ)
หากทุนจดทะเบียนชำระแล้วไม่เกิน 5 ล้านบาท แต่รายได้ในปีนั้นเกิน 30 ล้านบาท จะยังได้สิทธิอัตรา SME หรือไม่
ไม่ได้รับสิทธิในรอบระยะเวลาบัญชีนั้น เนื่องจากกฎหมายกำหนดให้กิจการต้องมีคุณสมบัติครบทั้งสองประการพร้อมกัน หากรายได้จากการขายสินค้าและให้บริการเกิน 30 ล้านบาท กิจการจะต้องคำนวณภาษีเงินได้นิติบุคคลในอัตราปกติร้อยละ 20 ของกำไรสุทธิทั้งหมด
กำไรสุทธิทางบัญชีกับกำไรสุทธิทางภาษีแตกต่างกันอย่างไร
กำไรสุทธิทางบัญชีจัดทำขึ้นตามมาตรฐานการรายงานทางการเงิน ส่วนกำไรสุทธิทางภาษีต้องนำกำไรสุทธิทางบัญชีมาปรับปรุงตามเงื่อนไขของประมวลรัษฎากร (มาตรา 65 ทวิ และมาตรา 65 ตรี) เช่น การบวกกลับรายจ่ายต้องห้ามทางภาษี ก่อนนำไปคำนวณภาษีที่ต้องชำระ
หากบริษัทมีผลขาดทุนสุทธิในรอบบัญชีนั้น ยังจำเป็นต้องยื่นแบบ ภ.ง.ด.50 หรือไม่
ยังคงมีหน้าที่ต้องยื่นแบบ ภ.ง.ด.50 พร้อมงบการเงินภายใน 150 วันนับแต่วันสิ้นรอบระยะเวลาบัญชีตามปกติ ทั้งนี้ ผลขาดทุนสุทธิทางภาษีสามารถนำไปใช้หักลดหย่อนในรอบระยะเวลาบัญชีถัดไปได้ไม่เกิน 5 รอบระยะเวลาบัญชีตามเงื่อนไขที่กฎหมายกำหนด
ศึกษาบทความด้านภาษีที่เกี่ยวข้องเพิ่มเติม: ภาษีหัก ณ ที่จ่าย คืออะไร อัตราที่ใช้บ่อย ภ.ง.ด.3 และ ภ.ง.ด.53 · ภาษีมูลค่าเพิ่ม (VAT) และการยื่น ภ.พ.30 · ใบกำกับภาษีเต็มรูป กับ ใบกำกับภาษีอย่างย่อ