ภาษีมูลค่าเพิ่ม (Value Added Tax หรือ VAT) คือภาษีทางอ้อมที่จัดเก็บจากมูลค่าการขายสินค้าและการให้บริการในแต่ละขั้นตอนของการผลิตและจำหน่าย ผู้ประกอบการที่จดทะเบียนภาษีมูลค่าเพิ่มมีหน้าที่เรียกเก็บภาษีมูลค่าเพิ่มจากลูกค้า (ภาษีขาย) และนำภาษีมูลค่าเพิ่มที่ได้ชำระให้แก่ผู้จำหน่ายสินค้าหรือผู้ให้บริการ (ภาษีซื้อ) มาหักออก เพื่อยื่นแบบแสดงรายการและนำส่งส่วนต่างต่อกรมสรรพากรเป็นประจำทุกเดือน
ข้อควรทราบด้านหลักเกณฑ์: ข้อมูลในบทความนี้เป็นการสรุปภาพรวมเพื่อความเข้าใจ ณ เดือนพฤศจิกายน 2569 อัตราภาษี เงื่อนไข และกำหนดเวลายื่นแบบอาจมีการเปลี่ยนแปลงตามประกาศของกฎหมาย ก่อนคำนวณภาษีหรือยื่นแบบจริงควรตรวจสอบข้อมูลล่าสุดกับกรมสรรพากร หรือปรึกษานักบัญชีประจำกิจการ
ผู้ประกอบการต้องจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) เมื่อใด
ผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการเกิน 1.8 ล้านบาทต่อปี มีหน้าที่ตามกฎหมายต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับแต่วันที่มีรายรับเกินเกณฑ์ดังกล่าว สำหรับผู้ประกอบการที่ยังมีรายรับไม่ถึง 1.8 ล้านบาทต่อปี สามารถยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มโดยสมัครใจได้เช่นกัน (อาทิ เพื่อเพิ่มความน่าเชื่อถือต่อคู่ค้านิติบุคคล หรือใช้สิทธิเครดิตภาษีซื้อ) ทั้งนี้ ธุรกิจบางประเภทได้รับยกเว้นภาษีมูลค่าเพิ่มตามกฎหมาย เช่น การขายพืชผลทางการเกษตร การให้บริการสถานพยาบาล หรือการให้เช่าอสังหาริมทรัพย์
อัตราภาษีและการคำนวณภาษีมูลค่าเพิ่มรายเดือน
อัตราภาษีมูลค่าเพิ่มที่ใช้ทั่วไปในปัจจุบันคือ ร้อยละ 7 (รวมภาษีท้องถิ่น) และอัตราร้อยละ 0 สำหรับกิจการบางประเภท เช่น การส่งออกสินค้า โดยในแต่ละเดือนภาษี ผู้ประกอบการจะคำนวณยอดภาษีมูลค่าเพิ่มจากส่วนต่างระหว่างภาษีขายและภาษีซื้อ ดังรายละเอียดในตารางต่อไปนี้
| รายการ | ความหมายและหลักการคำนวณ |
|---|---|
| ภาษีขาย (Output VAT) | ภาษีมูลค่าเพิ่มที่ผู้ประกอบการเรียกเก็บจากลูกค้าตามใบกำกับภาษีที่ออกให้ในเดือนภาษีนั้น |
| ภาษีซื้อ (Input VAT) | ภาษีมูลค่าเพิ่มที่ผู้ประกอบการจ่ายให้แก่ผู้จำหน่ายสินค้าหรือผู้ให้บริการตามใบกำกับภาษีที่ได้รับ (เฉพาะภาษีซื้อที่มีสิทธินำมาหักได้ตามกฎหมาย) |
| ภาษีที่ต้องชำระหรือขอคืน | ภาษีขาย − ภาษีซื้อ หากภาษีขายมากกว่าภาษีซื้อต้องชำระส่วนต่างต่อกรมสรรพากร แต่หากภาษีซื้อมากกว่าสามารถขอคืนเป็นเงินสด หรือยกยอดไปใช้เป็นเครดิตภาษีในเดือนภาษีถัดไปได้ |
กำหนดการยื่นแบบ ภ.พ.30 ประจำเดือน
ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มมีหน้าที่ยื่นแบบแสดงรายการภาษีมูลค่าเพิ่ม (ภ.พ.30) เป็นประจำทุกเดือน ภายในวันที่ 15 ของเดือนถัดไป แม้ว่าในเดือนภาษีนั้นจะไม่มียอดขายหรือยอดซื้อเลยก็ตาม ก็ยังคงต้องยื่นแบบแสดงรายการตามกำหนด ทั้งนี้ กรณีดำเนินการยื่นแบบผ่านระบบอินเทอร์เน็ตจะได้รับสิทธิขยายกำหนดเวลายื่นแบบตามประกาศของกรมสรรพากร
เอกสารและรายงานภาษีที่ต้องจัดทำและเก็บรักษา
เมื่อจดทะเบียนภาษีมูลค่าเพิ่มแล้ว กิจการมีหน้าที่จัดทำและเก็บรักษาเอกสารรวมถึงรายงานทางภาษีให้ครบถ้วนตามระยะเวลาที่กฎหมายกำหนด ดังนี้
- ใบกำกับภาษีที่ออกให้แก่ลูกค้า: ทั้งแบบเต็มรูปและแบบอย่างย่อตามลักษณะกิจการ (ศึกษาความแตกต่างเพิ่มเติมได้ที่บทความ ใบกำกับภาษีเต็มรูป กับ ใบกำกับภาษีอย่างย่อ ต่างกันอย่างไร)
- ใบกำกับภาษีซื้อฉบับจริง: เอกสารที่ได้รับจากผู้จำหน่ายสินค้าหรือผู้ให้บริการเพื่อใช้เป็นหลักฐานหักภาษีซื้อ
- รายงานตามกฎหมายภาษีมูลค่าเพิ่ม: ได้แก่ รายงานภาษีขาย รายงานภาษีซื้อ และรายงานสินค้าและวัตถุดิบ (สำหรับกิจการที่จำหน่ายสินค้า)
- ใบลดหนี้ (Credit Note) และใบเพิ่มหนี้ (Debit Note): กรณีมีการรับคืนสินค้า ยกเลิกรายการ หรือปรับปรุงมูลค่าสินค้าและบริการภายหลังการออกใบกำกับภาษี
ข้อควรระวังเกี่ยวกับภาษีซื้อต้องห้าม
ภาษีซื้อบางประเภทถือเป็นภาษีซื้อต้องห้ามตามประมวลรัษฎากร ไม่สามารถนำมาหักออกจากภาษีขายในการคำนวณแบบ ภ.พ.30 ได้ อาทิ กรณีไม่มีใบกำกับภาษี ใบกำกับภาษีเต็มรูปที่มีรายการสาระสำคัญไม่ครบถ้วน ใบกำกับภาษีอย่างย่อ รายจ่ายค่ารับรอง หรือรายจ่ายที่ไม่เกี่ยวข้องโดยตรงกับการประกอบกิจการ ผู้ประกอบการและฝ่ายบัญชีจึงควรตรวจสอบเงื่อนไขและเอกสารใบกำกับภาษีซื้ออย่างละเอียด หรือสอบถามนักบัญชีประจำกิจการทุกครั้ง
การจัดการภาษีมูลค่าเพิ่มอย่างเป็นระบบด้วยโปรแกรมบัญชี TRCLOUD
โปรแกรมบัญชี TRCLOUD ช่วยให้การจัดทำเอกสารภาษีและการเตรียมยื่นแบบ ภ.พ.30 ประจำเดือนเป็นไปอย่างถูกต้อง รวดเร็ว และตรวจสอบย้อนหลังได้ครบถ้วน
- ออกใบกำกับภาษีเต็มรูปและอย่างย่อ: ระบบคำนวณและบันทึกรายการภาษีขายเข้าสู่รายงานภาษีขายให้อัตโนมัติ
- บันทึกเอกสารซื้อพร้อมคัดแยกภาษีซื้อ: รองรับการบันทึกภาษีซื้อที่มีสิทธิขอคืนและแยกภาษีซื้อต้องห้ามอย่างชัดเจน
- จัดทำรายงานภาษีพร้อมยื่นแบบ: เรียกดูรายงานภาษีซื้อ รายงานภาษีขาย และยอดสรุปสำหรับเตรียมยื่นแบบ ภ.พ.30 ได้ทันที
- รองรับใบกำกับภาษีอิเล็กทรอนิกส์: เชื่อมต่อและนำส่ง e-Tax Invoice ได้อย่างต่อเนื่องจากใบกำกับภาษีในระบบ
- ผ่านมาตรฐานกรมสรรพากร: ซอฟต์แวร์ผ่านการรับรองมาตรฐานซอฟต์แวร์เพื่อภาษีสรรพากรจากกรมสรรพากร เลขที่ 0540
คำถามที่พบบ่อยเกี่ยวกับภาษีมูลค่าเพิ่ม (FAQ)
หากในเดือนนั้นไม่มียอดขายหรือยอดซื้อเลย จำเป็นต้องยื่นแบบ ภ.พ.30 หรือไม่
จำเป็นต้องยื่นแบบ ภ.พ.30 ภายในกำหนดเวลาตามปกติทุกเดือน แม้ไม่มียอดขายหรือยอดซื้อ โดยกรอกยอดเป็นศูนย์ เพื่อหลีกเลี่ยงภาระค่าปรับอาญาจากการไม่ยื่นแบบภายในกำหนด
ใบกำกับภาษีซื้อที่ได้รับล่าช้าสามารถนำไปใช้เครดิตในเดือนถัดไปได้หรือไม่
ผู้ประกอบการสามารถนำใบกำกับภาษีซื้อที่มีสิทธิตามกฎหมายไปใช้หักภาษีขายในเดือนภาษีถัดไปได้ภายในระยะเวลาไม่เกิน 6 เดือนนับแต่เดือนที่ระบุในใบกำกับภาษี ทั้งนี้ต้องปฏิบัติตามเงื่อนไขที่กรมสรรพากรกำหนด
ใบกำกับภาษีอย่างย่อสามารถนำมาใช้เป็นภาษีซื้อได้หรือไม่
ไม่สามารถนำมาใช้หักภาษีซื้อได้ เนื่องจากถือเป็นภาษีซื้อต้องห้าม หากกิจการประสงค์จะนำภาษีซื้อไปใช้หักภาษีขาย จะต้องขอรับใบกำกับภาษีเต็มรูปที่มีข้อมูลผู้ซื้อครบถ้วนจากผู้จำหน่ายทุกครั้ง
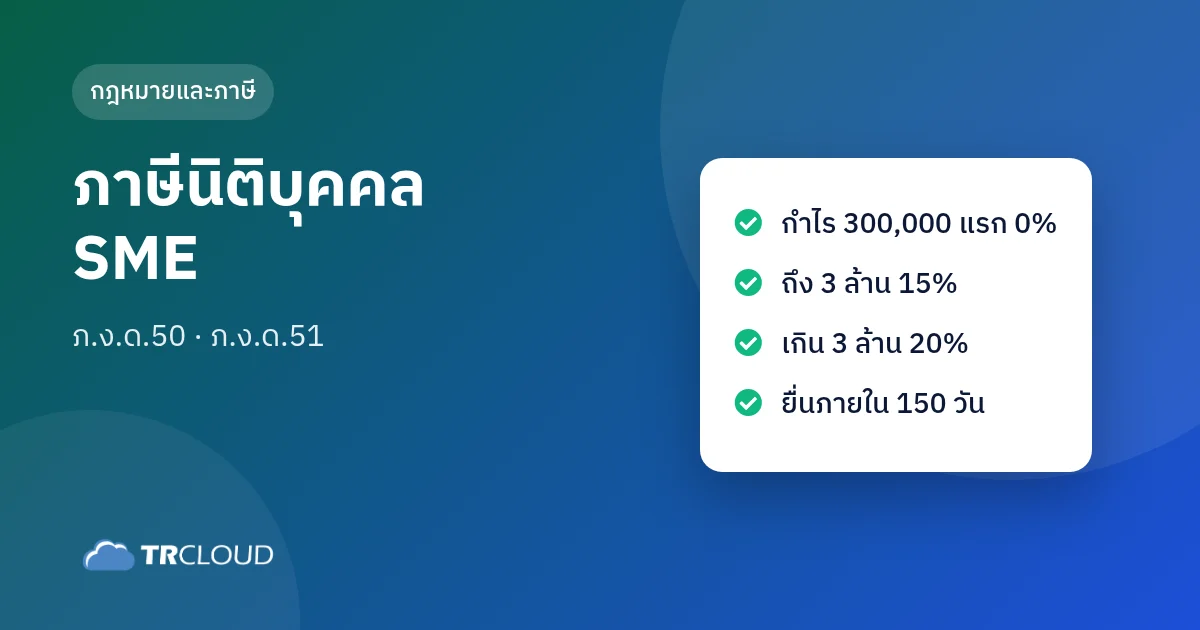
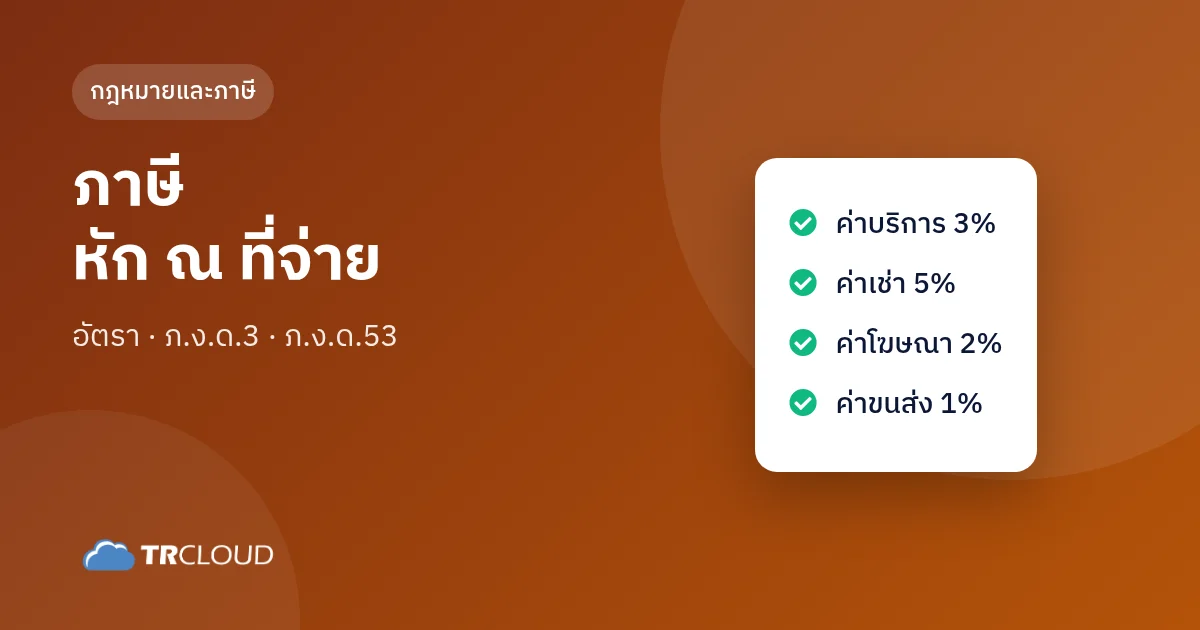
ศึกษาบทความด้านภาษีที่เกี่ยวข้องเพิ่มเติม: ใบกำกับภาษีเต็มรูป กับ ใบกำกับภาษีอย่างย่อ · ภาษีหัก ณ ที่จ่าย คืออะไร อัตราที่ใช้บ่อย ภ.ง.ด.3 และ ภ.ง.ด.53 · ภาษีเงินได้นิติบุคคล SME